Predicción con IA: ¿puede Timestral predecir el bitcoin?
Hemos probado Timestral, la IA de predicción de Mistral, con ocho años de datos del bitcoin. El precio se le escapa; el volumen negociado, en cambio, no.

¿Puede una predicción con IA anticipar el bitcoin? Le planteamos la pregunta a Timestral, el modelo de predicción publicado por Mistral AI el 15 de octubre de 2026, tres días después de su lanzamiento. Con ocho años de cotizaciones de Binance, le pedimos 68.252 predicciones horarias del precio y casi 70.000 predicciones del volumen negociado, cada una hecha sin conocer lo que venía después. Hasta donde sabemos, es la primera prueba independiente del modelo.
El resultado cabe en una frase. Timestral no predice el precio del bitcoin: en 2026, ningún modelo probado, de IA o clásico, hace una predicción mejor que la hipótesis de que el precio no se moverá. En cambio, predice mejor que todos los demás el volumen que se negociará al día siguiente, y lo hace todos los años desde 2019.
La razón va más allá de las criptomonedas. Un modelo de predicción prolonga la estructura de una serie: su inercia, sus estacionalidades, sus cambios de régimen. El precio de un mercado líquido no tiene ninguna estructura aprovechable; el volumen tiene mucha. Y en una empresa, la mayoría de las series que hay que prever se parecen al volumen.
¿Cómo probamos Timestral?
Timestral es una familia de cuatro modelos fundacionales para series temporales, de 5 a 209 millones de parámetros, cuyos pesos y código son públicos. Se le da el histórico de una serie de cifras y devuelve una horquilla de predicción, sin entrenamiento previo con los datos del usuario. Mistral anuncia el primer puesto en tres benchmarks públicos, pero aún no ha publicado un informe técnico.
Elegimos el bitcoin porque es una serie financiera muy seguida, muy líquida y con un histórico público y verificable. Los datos son las velas de 15 minutos del par BTC/USDT en Binance, del 1 de enero de 2018 al 17 de octubre de 2026: 307.811 velas. Se plantearon cuatro preguntas: el precio dentro de 1 hora, el precio dentro de 24 horas, el volumen negociado en la hora siguiente y el volumen del día siguiente.
Cada predicción solo ve el pasado. El precio se predice en cada hora en punto desde 2019 hasta octubre de 2026, es decir, 68.252 predicciones; el volumen, 66.487 veces por hora y 2.587 veces por día. Los modelos clásicos se reentrenan cada año: el año 2023, por ejemplo, lo predice un modelo que solo ha visto de 2018 a 2022. El año 2026 hace de árbitro, porque es el más reciente y el que tiene menos probabilidades de figurar en los datos de entrenamiento de Timestral, que Mistral no ha publicado.
Los cuatro tamaños de Timestral se probaron tal cual, sin ajustes, con históricos de 7 días a un año. El cálculo llevó unas 12 horas en un ordenador portátil, sin tarjeta gráfica. El código del estudio no es público; el informe en PDF detalla todo el método.
Las referencias que hay que batir
Una predicción solo vale por comparación. Enfrentamos a Timestral con tres familias de competidores:
| Familia | Ejemplos | Papel |
|---|---|---|
| Referencias ingenuas | «el precio no se mueve», «como el último periodo», «mismo día de la semana pasada» | El mínimo que hay que batir |
| Modelos estadísticos sencillos | medias móviles exponenciales, con perfil horario o semanal | Lo que un analista construye en una hora |
| Modelos entrenados | regresiones lineales y ridge, reentrenadas cada año | El mejor método clásico para cada pregunta |
La primera fila no tiene nada de caricatura. En predicción, el método ingenuo, que según el manual de referencia de Rob Hyndman y George Athanasopoulos consiste en tomar la última observación como predicción, suele ser difícil de batir. Para el precio de un activo financiero tiene un nombre: el paseo aleatorio.
¿Puede Timestral predecir el precio del bitcoin?
No: ni siquiera con IA el precio es previsible. En 2026, sobre 6.957 predicciones a una hora, siete configuraciones de Timestral de cada ocho se equivocan más que «el precio no se mueve», con entre un 0,28 % y un 0,93 % más de error. La mejor, el modelo de 209 millones de parámetros con tres semanas de histórico, queda empatada. Las regresiones reentrenadas cada año lo hacen peor todos los años. A 24 horas es aún más claro: todas las configuraciones de Timestral lo hacen peor que «precio sin cambios», todos los años de 2019 a 2026.
La tasa de acierto en la dirección se queda en torno al 50 %, la de echarlo a cara o cruz. Los datos explican por qué: en 2026, la rentabilidad de las 24 horas siguientes casi no guarda relación con la de las 24 horas anteriores (correlación de rangos de +0,001). No hay nada que prolongar.
Algo más preciso en el pasado, ya no desde 2025
En el pasado, sin embargo, Timestral fue algo más preciso que una predicción de «nada cambia»: entre 2019 y 2024, el modelo de 209 millones de parámetros batió al paseo aleatorio todos los años, por entre un 0,14 % y un 0,57 %. El efecto es real desde el punto de vista estadístico. Aprovechaba una ligera vuelta atrás de los pequeños movimientos: cuando el precio subía un poco en el último cuarto de hora, tendía a bajar un poco en la hora siguiente. Esa relación casi se ha extinguido: su correlación de rangos pasó de -0,11 en 2019 a -0,015 en 2026, y la ventaja de Timestral se volvió negativa en 2025.
Una ganancia inferior a las comisiones
Incluso en su mejor momento, esta señal no salía rentable. Aportaba de media 1,3 puntos básicos, es decir, un 0,013 %, por operación antes de comisiones. Una cuenta estándar paga un 0,1 % de comisión por orden en Binance, es decir, 10 puntos básicos. Una vez descontadas las comisiones, una estrategia que compra o vende cada hora según la predicción pierde casi todo lo invertido.
Lo que Timestral aporta pese a todo en el precio
Timestral no predice la dirección, pero estima bien la amplitud de los movimientos posibles. Sus horquillas están calibradas: en 2026, el intervalo anunciado al 80 % contuvo el precio real en el 80,8 % de los casos. A una hora, supera en un 2 a 3 % a un modelo de riesgo clásico basado en la distribución normal. Es útil para dimensionar un riesgo o fijar un umbral de alerta.
Sin embargo, la ventaja se reduce frente a un modelo clásico bien construido, que tiene en cuenta la hora del día y el día de la semana: pasó de alrededor del 3,5 % en 2019 a entre el 0,5 y el 1 % en 2025 y 2026.
¿Por qué Timestral sí predice el volumen?
El volumen de transacciones, en cambio, sigue una estructura. Tiene inercia: a una jornada agitada suele seguirle otra, y «la misma hora de ayer» ya se equivoca un 54 % más que «como la hora anterior». Sigue un calendario, más tranquilo el fin de semana. Cambia de régimen con el mercado, y esos regímenes duran meses. Son exactamente los patrones que un modelo fundacional aprende a reconocer durante su preentrenamiento.
El precio, por el contrario, lo fija un mercado en el que miles de participantes buscan la misma regularidad. En cuanto aparece, se aprovecha y desaparece. Hyndman y Athanasopoulos citan el ejemplo de los tipos de cambio: las predicciones publicadas influyen en la propia cotización, de modo que predecir su variación equivale casi a predecir el resultado de lanzar una moneda. De los cuatro criterios de previsibilidad que proponen, este es el que condena al precio: ¿puede la predicción modificar lo que predice?
Aquí, la IA supera a una regresión clásica
En el volumen del día siguiente, Timestral-209M, con un año de histórico, comete un 4,6 % menos de error que la regresión ridge reentrenada cada año, el mejor método clásico probado. Lo hace mejor todos los años de 2019 a 2026, por entre un 0,5 % y un 8,8 %, y por un 6,3 % en 2026. Sus horquillas cumplen lo que prometen: un 81 % y un 91 % de cobertura para intervalos anunciados al 80 % y al 90 %. Por horas, la ventaja es menor (2,1 %), pero positiva todos los años desde 2022.
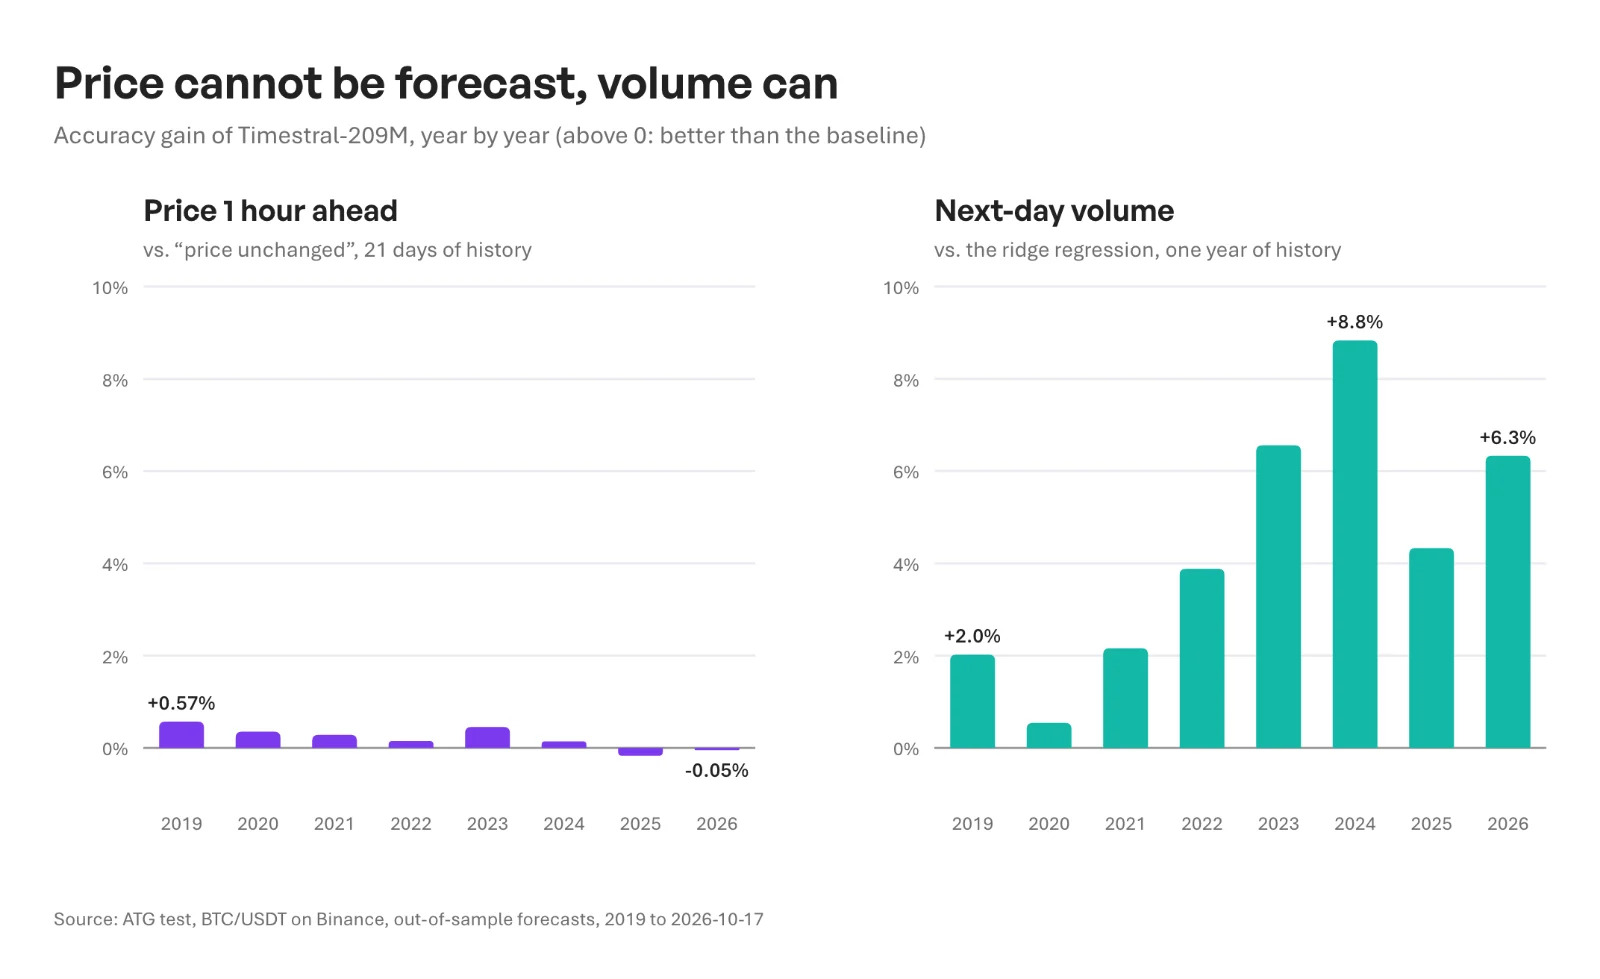 Ganancia de Timestral-209M año a año: en el precio a una hora, de +0,57 % en 2019 a -0,05 % en 2026; en el volumen del día siguiente, siempre positiva, +6,3 % en 2026
La comparación debe hacerse frente a esa regresión, no frente a una referencia ingenua. Frente a «como ayer», Timestral reduce el error un 32 %, pero la regresión ya lo hace un 28,7 % mejor que «como ayer»: lo que el modelo aporta realmente es ese 4,6 %.
La longitud del histórico pesó más que el tamaño del modelo. En el volumen diario, pasar de 90 días a un año de histórico marca toda la diferencia: -0,5 % frente a la ridge con 90 días, +4,6 % con un año. El modelo necesita ver al menos un año para reconocer el régimen en curso. El tamaño ayuda después (+1,1 % para el modelo más pequeño, +4,6 % para el más grande), pero en el precio no cambia nada.
Lo que esta prueba cambia para la predicción con IA en la empresa
Las series que una dirección financiera intenta prever también se sitúan entre dos polos.
| Serie | Se comporta como | Lo que cabe esperar de una IA de predicción |
|---|---|---|
| Pedidos, ingresos recurrentes, cobros | El volumen: inercia, calendario, estacionalidad | Una predicción mejor que el método clásico, sin modelo que construir, si el histórico es largo |
| Carga del soporte, tráfico, consumo de energía | El volumen | Lo mismo, con horquillas para dimensionar los equipos o las capacidades |
| Cotizaciones de materias primas, divisas, tipos de interés | El precio: mercado líquido, información ya incorporada | Nada mejor que «sin cambios»; la horquilla sirve para los escenarios y la cobertura |
La previsión de tesorería mezcla ambos. Los cobros de clientes y los pagos recurrentes pertenecen al volumen y se prestan bien a un modelo como Timestral. La parte indexada a una cotización o a un tipo de interés pertenece al precio: para ella se razona en escenarios más que con una predicción puntual.
El cambio es sobre todo práctico. Según la FP&A Trends Survey 2025, solo el 8 % de las organizaciones usa machine learning para prever, frenadas por la falta de competencias en ciencia de datos y por la calidad de los datos. Un modelo fundacional elimina el primer freno: ya no hace falta construir ni ajustar un modelo por serie. El segundo sigue intacto. Hay que extraer series limpias y largas del ERP, del CRM o de las hojas de cálculo, y después saber explicar la desviación cuando la realidad se sale de la horquilla. Es el trabajo que hacemos con las direcciones financieras en nuestra oferta de IA para finanzas, y es ahí donde una herramienta de acceso a los datos en lenguaje natural ahorra tiempo.
Un último punto jurídico: la licencia de los pesos de Timestral excluye, sin contrato, a las empresas cuya facturación supere los 20 millones de dólares al mes, es decir, unos 240 millones al año. Una pyme puede probarlo libremente; un gran grupo tiene que negociar antes con Mistral.
Cinco reglas para evaluar una predicción con IA
Sacamos cinco reglas, válidas tanto para Timestral como para cualquier otro modelo, lo venda un proveedor o se construya internamente:
- Siempre una referencia ingenua. «Sin cambios», «como el último periodo», «mismo periodo del año pasado». Si el modelo no las bate con claridad, no aporta nada.
- Después, el mejor método clásico. Es frente a él donde se mide la ganancia real: un 4,6 % y no un 32 % en nuestro caso.
- Fuera de muestra, año a año. El modelo nunca debe ver el periodo que predice, y una ventaja que se reduce de un año a otro es una señal de alerta.
- Juzgar la horquilla, no solo la mediana. Un intervalo anunciado al 80 % debe contener la realidad unas ocho veces de cada diez. Es la horquilla la que sirve para decidir: stock de seguridad, escenario de tesorería desfavorable, umbral de alerta.
- Dar suficiente histórico. Para una serie diaria, al menos un año; de lo contrario, el modelo no ve ni la estacionalidad ni el régimen en curso.
Estas reglas no nacen con los modelos fundacionales. En 2018, Spyros Makridakis y sus coautores compararon métodos estadísticos y de machine learning en un millar de series: una simple referencia estacional batía a la mitad de los métodos de machine learning. Desde entonces han llegado los modelos fundacionales; la disciplina, en cambio, no ha cambiado: sin referencia ingenua, ninguna predicción puede juzgarse.
Tres detalles de método cambiaron nuestras propias conclusiones durante el estudio:
- Con una predicción cada cuatro horas en lugar de cada hora, la ventaja del modelo de 209 millones de parámetros en el precio a una hora parecía dos veces y media mayor (+0,23 % en lugar de +0,09 %).
- Un modelo que predice casi siempre la subida, en un mercado que sube algo más a menudo de lo que baja, muestra una buena tasa de acierto en la dirección sin saber nada. Hay que corregir la prueba de esa pendiente.
- Un único periodo de prueba habría ocultado que cada ventaja en el precio se fue erosionando de un año a otro.
Los límites de esta prueba
Esta prueba se refiere a un solo activo, en una sola plataforma de negociación (BTC/USDT en Binance), sin libro de órdenes, ni productos derivados, ni datos de la blockchain. Timestral se usó sin adaptación: la herramienta de Mistral para ajustarlo a los datos propios (Mistral Forge) no se probó, y añadir el volumen como información complementaria no cambió nada en la predicción del precio. Los modelos clásicos están bien construidos, pero no optimizados al extremo. Las pruebas de estrategia suponen una ejecución perfecta, lo que mejora los resultados, que aun así son negativos.
También es posible que el histórico del bitcoin figure en los datos de entrenamiento de Timestral, que Mistral no ha publicado. Eso favorecería los años 2019 a 2025. Los resultados en el precio son negativos pese a esa posible ventaja; los del volumen se mantienen en 2026, el año menos expuesto.
Preguntas frecuentes
¿Puede una IA predecir la cotización del bitcoin?
No de una forma rentable. En nuestra prueba fuera de muestra, de 2019 a octubre de 2026, ni Timestral ni los modelos clásicos lo hacen mejor en 2026 que «el precio no se mueve», ni a una hora ni a 24 horas. La única ventaja medida, entre 2019 y 2024, aportaba casi ocho veces menos que las comisiones de transacción y ha desaparecido desde entonces.
¿Puede una IA predecir la bolsa?
No mejor que el bitcoin. La cotización de una acción muy negociada también la fija un mercado en el que toda regularidad visible se aprovecha de inmediato: la mejor predicción de su dirección sigue siendo la cotización actual. Nuestra prueba se refiere solo al bitcoin y no se ha repetido con acciones, pero el mecanismo es el mismo. Una IA de predicción sí puede, en cambio, estimar la amplitud de los movimientos posibles, útil para dimensionar un riesgo, y predecir los volúmenes negociados, que tienen una estructura.
¿Por qué el volumen negociado es más previsible que el precio?
Porque tiene una estructura estable: inercia de un periodo a otro, un ritmo semanal, regímenes que duran meses. El precio de un mercado líquido no tiene ninguna aprovechable, porque toda regularidad visible la aprovechan de inmediato los participantes del mercado, lo que la hace desaparecer.
¿Qué es un paseo aleatorio en predicción?
Es la predicción que repite el último valor observado: el precio dentro de una hora será el precio actual. Para un activo financiero líquido, es la referencia más difícil de batir. Un modelo que no lo hace mejor que ella no aporta ninguna información sobre la dirección del mercado.
¿Sirve Timestral para una previsión de tesorería?
Sí para los flujos recurrentes, como los cobros de clientes o los pagos periódicos, que tienen la inercia y la estacionalidad de un volumen. Hay que darle un histórico largo, al menos un año para una serie diaria. Para la parte de la tesorería indexada a una cotización o a un tipo de interés, es mejor razonar en escenarios.
¿Cómo saber si una predicción con IA es fiable?
Comparándola primero con un método ingenuo y después con el mejor método clásico, en periodos que el modelo nunca ha visto, año a año. También hay que comprobar que sus horquillas contienen la realidad en la proporción anunciada, por ejemplo ocho veces de cada diez para un intervalo al 80 %.
Timestral no predice el bitcoin, y ninguna IA lo hará solo con el histórico de precios: esta prueba lo confirma en ocho años. Una IA de predicción es útil para prolongar cifras que tienen una estructura, inercia y un calendario, y lo hace sin entrenamiento. Es inútil para prever lo imprevisible. Antes de elegir un modelo para una previsión financiera, conviene por tanto mirar la serie. Si se parece a un precio, ninguno lo hará mejor que «sin cambios». Si se parece a un volumen, un modelo fundacional alimentado con un histórico largo tiene buenas posibilidades de batir al método clásico.