Une IA peut-elle prédire le bitcoin ? Nous avons testé Timestral
Nous avons testé Timestral, l'IA de Mistral, sur huit ans de bitcoin. Le prix lui échappe, le volume non.
Une IA peut-elle prédire le bitcoin ? Nous avons posé la question à Timestral, le modèle de prévision publié par Mistral AI le 15 octobre 2026, trois jours après sa sortie. Sur huit ans de cotations Binance, nous lui avons demandé 68 252 prévisions horaires du prix et près de 70 000 prévisions du volume échangé, chacune faite sans connaître la suite. C'est, à notre connaissance, le premier test indépendant du modèle.
Le résultat tient en une phrase. Timestral ne prévoit pas le prix du bitcoin : en 2026, aucun modèle testé, IA ou classique, ne fait une meilleure prévision que l'hypothèse selon laquelle le prix ne bougerait pas. Il prévoit en revanche mieux que tous les autres le volume qui s'échangera le lendemain, et ce chaque année depuis 2019.
La raison dépasse les cryptomonnaies. Un modèle de prévision prolonge la structure d'une série : son inertie, ses saisonnalités, ses changements de régime. Le prix d'un marché liquide n'en a pas d'exploitable, le volume en a beaucoup. Or dans une entreprise, la plupart des séries à prévoir ressemblent au volume.
Comment avons-nous testé Timestral ?
Timestral est une famille de quatre modèles de fondation pour séries temporelles, de 5 à 209 millions de paramètres, dont les poids et le code sont publics. On lui donne l'historique d'une série chiffrée, il renvoie une fourchette de prévision, sans entraînement préalable sur les données de l'utilisateur. Mistral annonce la première place sur trois benchmarks publics, mais n'a pas encore publié de rapport technique.
Nous avons choisi le bitcoin parce que c'est une série financière très suivie, très liquide, et dont l'historique est public et vérifiable. Les données sont les bougies de 15 minutes de la paire BTC/USDT sur Binance, du 1er janvier 2018 au 17 octobre 2026 : 307 811 bougies. Quatre questions ont été posées : le prix dans 1 heure, le prix dans 24 heures, le volume échangé dans l'heure suivante et le volume du jour suivant.
Chaque prévision ne voit que le passé. Le prix est prévu à chaque heure pleine de 2019 à octobre 2026, soit 68 252 prévisions ; le volume, 66 487 fois à l'heure et 2 587 fois au jour. Les modèles classiques sont réentraînés chaque année : l'année 2023, par exemple, est prévue par un modèle qui n'a vu que 2018 à 2022. L'année 2026 sert de juge de paix, parce qu'elle est la plus récente et la moins susceptible de figurer dans les données d'entraînement de Timestral, que Mistral n'a pas publiées.
Les quatre tailles de Timestral ont été testées telles quelles, sans réglage, avec des historiques de 7 jours à un an. Le calcul a pris environ 12 heures sur un ordinateur portable, sans carte graphique. Le code de l'étude n'est pas public ; le rapport PDF en détaille toute la méthode.
Les références à battre
Une prévision ne vaut que par comparaison. Nous avons opposé Timestral à trois familles de concurrents :
| Famille | Exemples | Rôle |
|---|---|---|
| Références naïves | « le prix ne bouge pas », « comme la dernière période », « même jour la semaine dernière » | Le minimum à battre |
| Modèles statistiques simples | moyennes mobiles exponentielles, avec profil horaire ou hebdomadaire | Ce qu'un analyste construit en une heure |
| Modèles entraînés | régressions linéaires et ridge, réentraînées chaque année | La meilleure méthode classique de chaque question |
La première ligne n'a rien d'une caricature. En prévision, la méthode naïve, qui consiste selon le manuel de référence de Rob Hyndman et George Athanasopoulos à prendre la dernière observation comme prévision, est souvent difficile à battre. Pour le prix d'un actif financier, elle porte un nom : la marche aléatoire.
Timestral peut-il prédire le prix du bitcoin ?
Non : même avec l'IA, le prix n'est toujours pas prévisible. En 2026, sur 6 957 prévisions à une heure, sept configurations de Timestral sur huit se trompent davantage que « le prix ne bouge pas », de 0,28 % à 0,93 % d'erreur en plus. La meilleure, le modèle de 209 millions de paramètres avec trois semaines d'historique, fait jeu égal. Les régressions réentraînées chaque année font pire tous les ans. À 24 heures, c'est plus net encore : toutes les configurations de Timestral font pire que « prix inchangé », chaque année de 2019 à 2026.
Le taux de bonne direction reste autour de 50 %, celui d'un « pile ou face ». Les données expliquent pourquoi : en 2026, le rendement des 24 heures suivantes n'a quasiment aucun lien avec celui des 24 heures passées (corrélation de rang de +0,001). Il n'y a rien à prolonger.
Un peu plus juste par le passé, plus depuis 2025
Par le passé, Timestral a pourtant été un peu plus juste qu'une prévision « rien ne change » : entre 2019 et 2024, le modèle de 209 millions de paramètres a battu la marche aléatoire chaque année, de 0,14 % à 0,57 %. L'effet est réel sur le plan statistique. Il exploitait un léger retour en arrière des petits mouvements : quand le prix montait un peu sur le dernier quart d'heure, il avait tendance à redescendre un peu dans l'heure. Ce lien s'est presque éteint : sa corrélation de rang est passée de -0,11 en 2019 à -0,015 en 2026, et l'avantage de Timestral est devenu négatif en 2025.
Un gain inférieur aux frais
Même à son meilleur, ce signal ne payait pas. Il rapportait en moyenne 1,3 point de base, soit 0,013 %, par opération avant frais. Un compte standard paie 0,1 % de frais par ordre sur Binance, soit 10 points de base. Une fois les frais déduits, une stratégie qui achète ou vend chaque heure selon la prévision perd la quasi-totalité de sa mise.
Ce que Timestral apporte quand même sur le prix
Timestral ne prévoit pas la direction, mais il estime bien l'ampleur des mouvements possibles. Ses fourchettes sont calibrées : en 2026, l'intervalle annoncé à 80 % a contenu le prix réel dans 80,8 % des cas. À une heure, il bat de 2 à 3 % un modèle de risque classique fondé sur la loi normale. C'est utile pour dimensionner un risque ou fixer un seuil d'alerte.
L'avantage fond toutefois face à un modèle classique bien construit, qui tient compte de l'heure de la journée et du jour de la semaine : il est passé d'environ 3,5 % en 2019 à 0,5 à 1 % en 2025 et 2026.
Pourquoi Timestral prévoit-il le volume ?
Le volume de transactions, lui, suit une structure. Il a de l'inertie : une journée agitée est souvent suivie d'une autre, et « même heure hier » se trompe déjà 54 % plus que « comme l'heure précédente ». Il suit un calendrier, plus calme le week-end. Il change de régime avec le marché, et ces régimes durent des mois. Ce sont exactement les motifs qu'un modèle de fondation apprend à reconnaître pendant son pré-entraînement.
À l'inverse, le prix est fixé par un marché où des milliers d'acteurs cherchent la même régularité. Dès qu'elle apparaît, elle est exploitée et disparaît. Hyndman et Athanasopoulos citent l'exemple des taux de change : les prévisions publiées agissent sur le cours lui-même, si bien que prévoir sa variation revient presque à prévoir un pile ou face. Parmi les quatre critères de prévisibilité qu'ils retiennent, c'est celui qui condamne le prix : la prévision peut-elle modifier ce qu'elle prévoit ?
Là, l'IA fait mieux qu'une régression classique
Sur le volume du jour suivant, Timestral-209M, avec un an d'historique, commet 4,6 % d'erreur en moins que la régression ridge réentraînée chaque année, la meilleure méthode classique testée. Il fait mieux chaque année de 2019 à 2026, de 0,5 % à 8,8 %, et de 6,3 % en 2026. Ses fourchettes tiennent leurs promesses : 81 % et 91 % de couverture pour des intervalles annoncés à 80 % et 90 %. À l'heure, l'avantage est plus faible (2,1 %), mais positif chaque année depuis 2022.
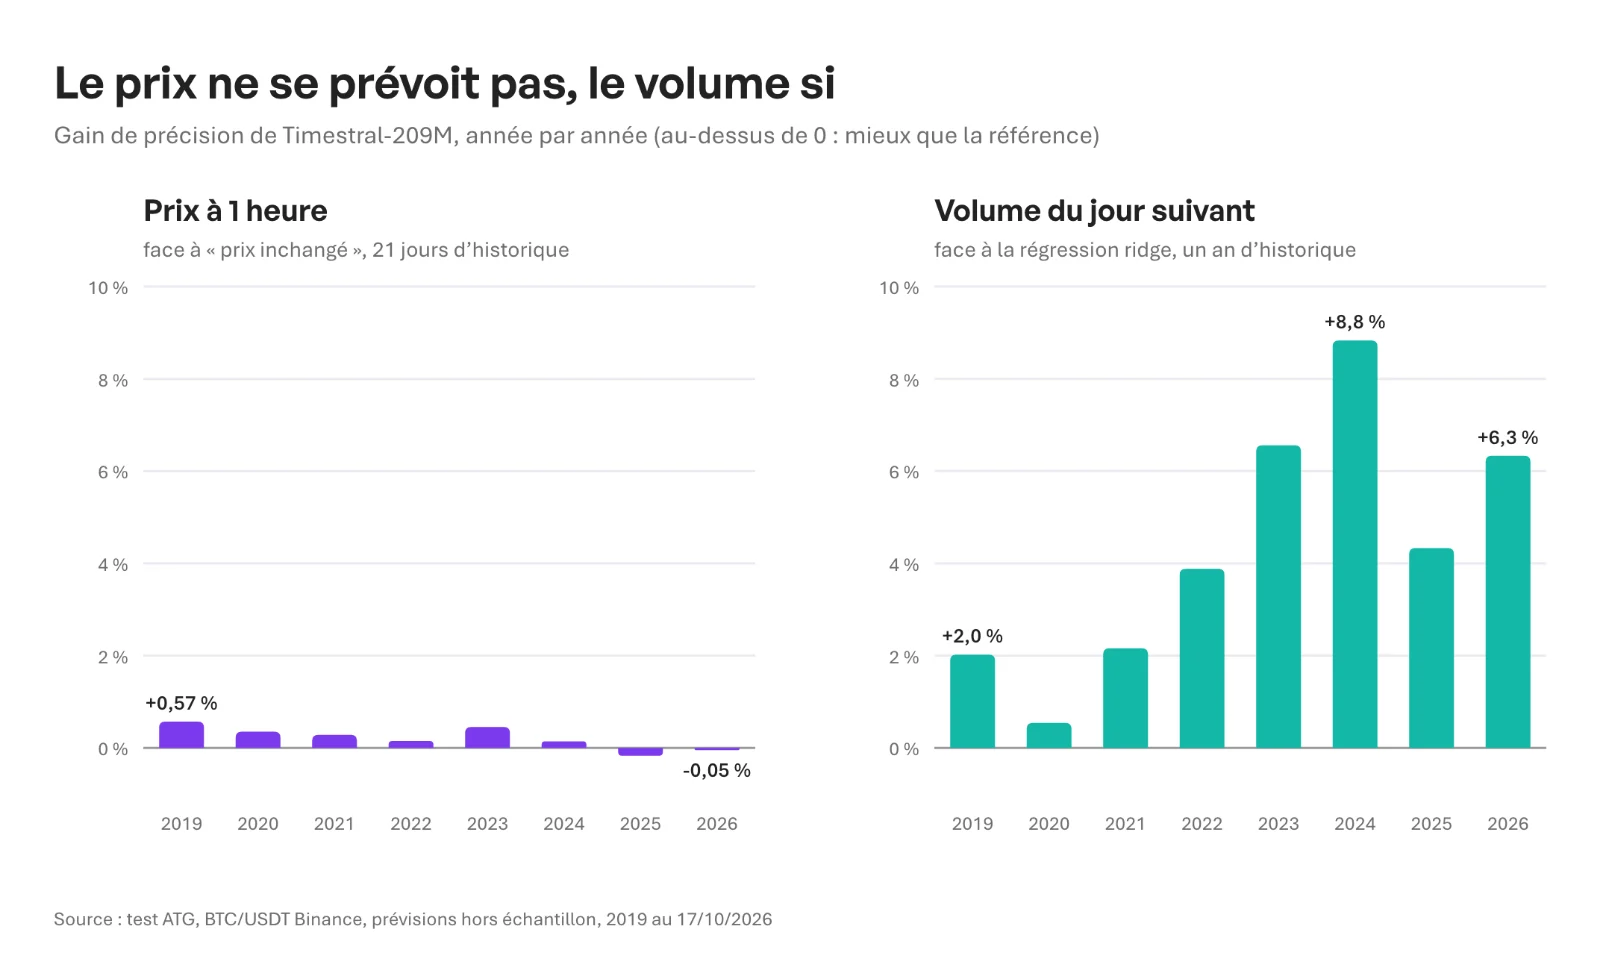 Gain de Timestral-209M année par année : sur le prix à une heure, de +0,57 % en 2019 à -0,05 % en 2026 ; sur le volume du jour suivant, toujours positif, +6,3 % en 2026
La comparaison doit se faire face à cette régression, pas face à une référence naïve. Face à « comme hier », Timestral réduit l'erreur de 32 %, mais la régression fait déjà 28,7 % de mieux que « comme hier » : ce que le modèle apporte vraiment, ce sont les 4,6 %.
La longueur d'historique a pesé plus lourd que la taille du modèle. Sur le volume journalier, passer de 90 jours à un an d'historique fait toute la différence : -0,5 % face à la ridge avec 90 jours, +4,6 % avec un an. Le modèle doit voir au moins une année pour reconnaître le régime en cours. La taille aide ensuite (+1,1 % pour le plus petit modèle, +4,6 % pour le plus gros), mais sur le prix elle ne change rien.
Ce que ce test change pour la prévision financière en entreprise
Les séries qu'une direction financière cherche à prévoir se rangent, elles aussi, entre deux pôles.
| Série | Se comporte comme | Ce qu'on peut attendre d'une IA de prévision |
|---|---|---|
| Commandes, chiffre d'affaires récurrent, encaissements | Le volume : inertie, calendrier, saisonnalité | Une prévision meilleure que la méthode classique, sans modèle à construire, si l'historique est long |
| Charge du support, trafic, consommation d'énergie | Le volume | Idem, avec des fourchettes pour dimensionner les équipes ou les capacités |
| Cours des matières premières, change, taux | Le prix : marché liquide, information déjà intégrée | Pas mieux que « inchangé » ; la fourchette sert aux scénarios et à la couverture |
La prévision de trésorerie mélange les deux. Les encaissements clients et les décaissements récurrents relèvent du volume et se prêtent bien à un modèle comme Timestral. La part indexée sur un cours ou un taux relève du prix : pour elle, on raisonne en scénarios plutôt qu'en point de prévision.
Le changement est surtout pratique. Selon le FP&A Trends Survey 2025, seules 8 % des organisations utilisent le machine learning pour prévoir, freinées par le manque de compétences en data science et la qualité des données. Un modèle de fondation lève le premier frein : on n'a plus à construire ni à régler un modèle par série. Le second reste entier. Il faut extraire des séries propres et longues de l'ERP, du CRM ou des tableurs, puis savoir expliquer l'écart quand le réel sort de la fourchette. C'est le travail que nous menons avec les directions financières dans notre offre IA pour la finance, et c'est là qu'un outil d'accès aux données en langage naturel fait gagner du temps.
Un dernier point juridique : la licence des poids de Timestral exclut, sans contrat, les entreprises dont le chiffre d'affaires dépasse 20 millions de dollars par mois, soit environ 240 millions par an. Une PME peut tester librement ; un grand groupe doit d'abord négocier avec Mistral.
Cinq règles pour évaluer une prévision par IA
Nous en tirons cinq règles, valables pour Timestral comme pour tout autre modèle, qu'il soit vendu par un éditeur ou construit en interne :
- Toujours une référence naïve. « Inchangé », « comme la dernière période », « même période l'an dernier ». Si le modèle ne les bat pas nettement, il n'apporte rien.
- Puis la meilleure méthode classique. C'est face à elle que se mesure le gain réel : 4,6 % et non 32 % dans notre cas.
- Hors échantillon, année par année. Le modèle ne doit jamais voir la période qu'il prévoit, et un avantage qui fond d'une année sur l'autre est un signal d'alerte.
- Juger la fourchette, pas seulement la médiane. Un intervalle annoncé à 80 % doit contenir la réalité environ huit fois sur dix. C'est elle qui sert à décider : stock de sécurité, scénario de trésorerie défavorable, seuil d'alerte.
- Donner assez d'historique. Pour une série journalière, au moins un an ; sans quoi le modèle ne voit ni la saison ni le régime en cours.
Ces règles ne datent pas des modèles de fondation. En 2018, Spyros Makridakis et ses coauteurs ont comparé méthodes statistiques et machine learning sur un millier de séries : une simple référence saisonnière battait la moitié des méthodes de machine learning. Les modèles de fondation sont arrivés depuis ; la discipline, elle, n'a pas changé : sans référence naïve, aucune prévision ne peut être jugée.
Trois détails de méthode ont changé nos propres conclusions en cours d'étude :
- Avec une prévision toutes les quatre heures au lieu de chaque heure, l'avantage du modèle de 209 millions de paramètres sur le prix à une heure semblait deux fois et demie plus grand (+0,23 % au lieu de +0,09 %).
- Un modèle qui prévoit presque toujours la hausse, sur un marché qui monte un peu plus souvent qu'il ne baisse, affiche un bon taux de direction sans rien savoir. Il faut corriger le test de cette pente.
- Une seule période de test aurait caché que chaque avantage sur le prix s'est érodé d'une année sur l'autre.
Les limites de ce test
Ce test porte sur un seul actif, sur une seule place de marché (BTC/USDT sur Binance), sans carnet d'ordres, ni produits dérivés, ni données de la blockchain. Timestral a été utilisé sans adaptation : l'outil de Mistral pour l'ajuster à ses propres données (Mistral Forge) n'a pas été testé, et ajouter le volume comme information complémentaire n'a rien changé à la prévision du prix. Les modèles classiques sont bien construits, mais pas optimisés à l'extrême. Les tests de stratégie supposent une exécution parfaite, ce qui flatte les résultats, négatifs malgré tout.
Il est aussi possible que l'historique du bitcoin figure dans les données d'entraînement de Timestral, que Mistral n'a pas publiées. Cela favoriserait les années 2019 à 2025. Les résultats sur le prix sont négatifs malgré cet éventuel avantage ; ceux sur le volume tiennent en 2026, l'année la moins exposée.
Questions fréquentes sur la prévision du bitcoin par IA
Une IA peut-elle prédire le cours du bitcoin ?
Pas d'une façon qui rapporte. Dans notre test hors échantillon de 2019 à octobre 2026, ni Timestral ni les modèles classiques ne font mieux en 2026 que « le prix ne bouge pas », à une heure comme à 24 heures. Le seul avantage mesuré, entre 2019 et 2024, rapportait près de huit fois moins que les frais de transaction et a disparu depuis.
Une IA peut-elle prédire le cours de la bourse ?
Pas davantage que celui du bitcoin. Le cours d'une action très échangée est fixé, lui aussi, par un marché où toute régularité visible est aussitôt exploitée : la meilleure prévision de sa direction reste le cours actuel. Notre test porte sur le seul bitcoin et n'a pas été refait sur des actions, mais le mécanisme est le même. Une IA de prévision peut en revanche estimer l'ampleur des mouvements possibles, utile pour dimensionner un risque, et prévoir les volumes échangés, qui ont une structure.
Pourquoi le volume échangé est-il plus prévisible que le prix ?
Parce qu'il a une structure stable : de l'inertie d'une période à l'autre, un rythme hebdomadaire, des régimes qui durent des mois. Le prix d'un marché liquide n'en a pas d'exploitable, car toute régularité visible est aussitôt exploitée par les acteurs du marché, ce qui la fait disparaître.
Qu'est-ce qu'une marche aléatoire en prévision ?
C'est la prévision qui reprend la dernière valeur observée : le prix dans une heure sera le prix actuel. Pour un actif financier liquide, c'est la référence la plus difficile à battre. Un modèle qui ne fait pas mieux qu'elle n'apporte aucune information sur la direction du marché.
Timestral peut-il servir à une prévision de trésorerie ?
Oui pour les flux récurrents, comme les encaissements clients ou les décaissements réguliers, qui ont l'inertie et la saisonnalité d'un volume. Il faut lui fournir un long historique, au moins un an pour une série journalière. Pour la part de trésorerie indexée sur un cours ou un taux, mieux vaut raisonner en scénarios.
Comment savoir si une prévision par IA est fiable ?
En la comparant d'abord à une méthode naïve, puis à la meilleure méthode classique, sur des périodes que le modèle n'a jamais vues, année par année. Il faut aussi vérifier que ses fourchettes contiennent la réalité dans la proportion annoncée, par exemple huit fois sur dix pour un intervalle à 80 %.
Timestral ne prédit pas le bitcoin, et aucune IA ne le fera sur le seul historique des prix : ce test le confirme sur huit ans. Une IA de prévision est utile pour prolonger des chiffres qui ont une structure, de l'inertie et un calendrier, et elle le fait sans entraînement. Elle est inutile pour prévoir l'imprévisible. Avant de choisir un modèle pour une prévision financière, regardez donc la série. Si elle ressemble à un prix, aucun ne fera mieux que « inchangé ». Si elle ressemble à un volume, un modèle de fondation nourri d'un long historique a de bonnes chances de battre la méthode classique.